
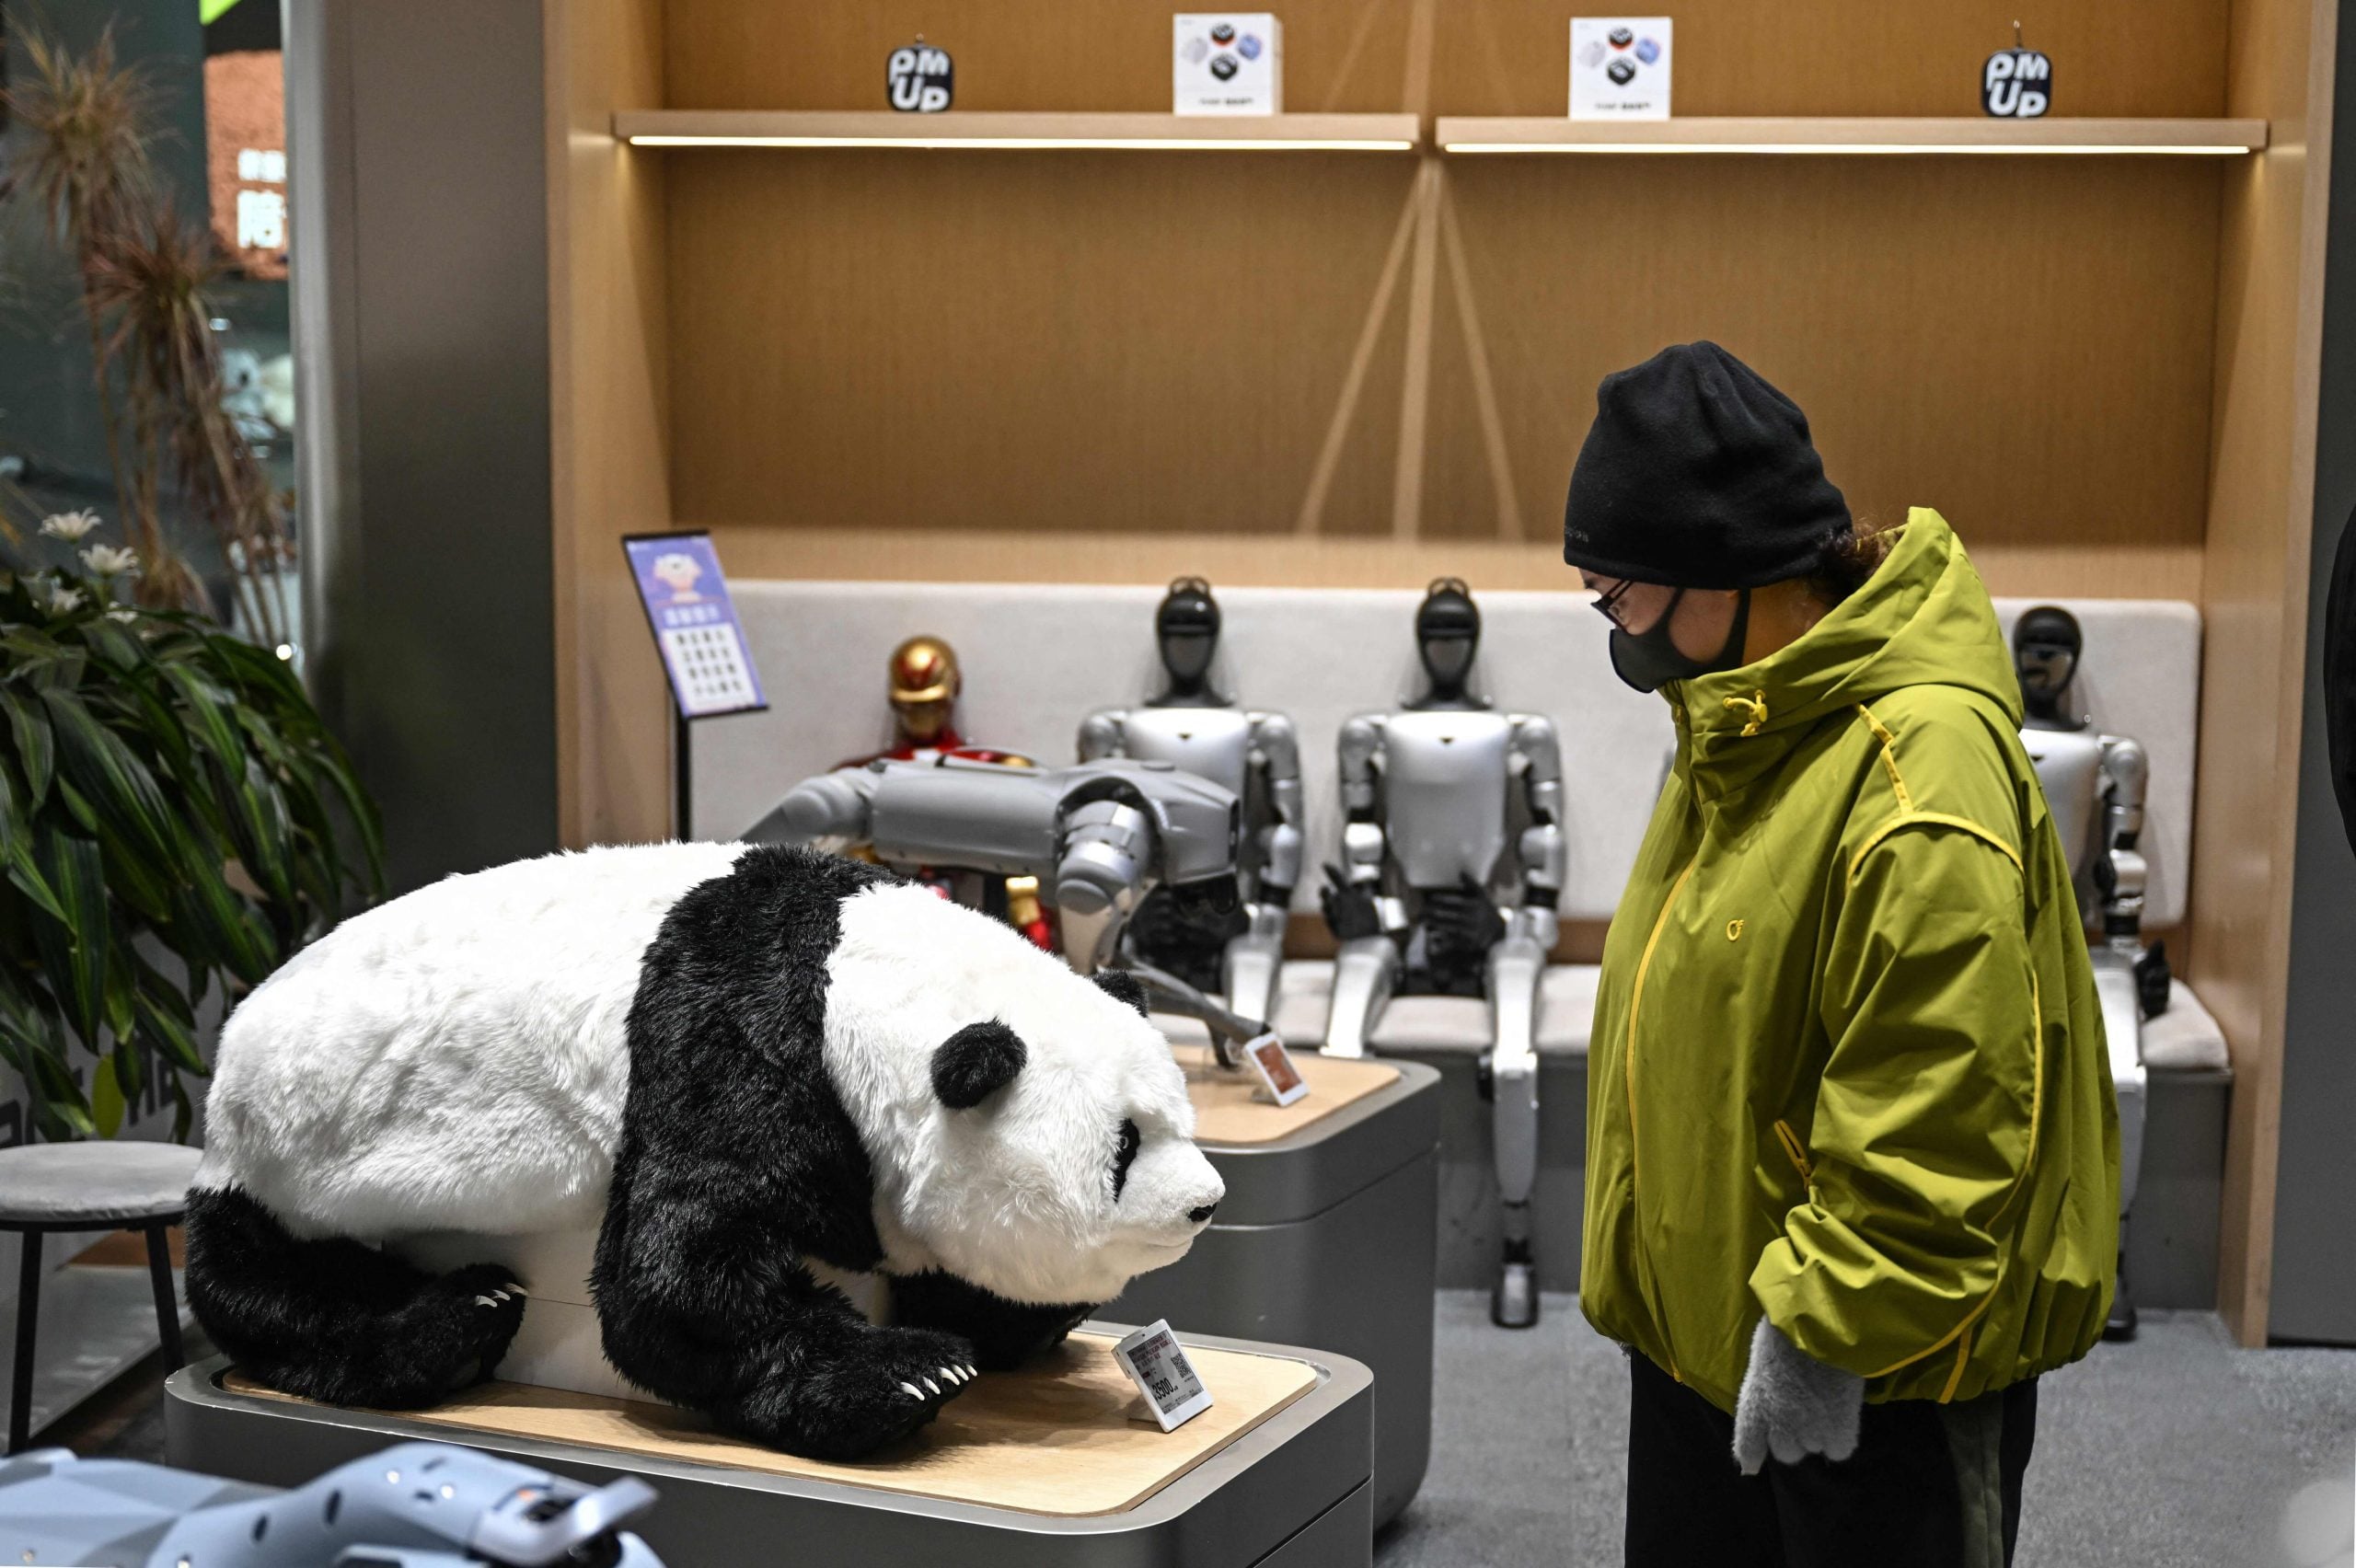
Kiinan innovaatiokone yhdistettynä talouden epätasapainoiseen kehitykseen voi luoda hankalan shokin Suomen talouteen. Tämä on lisäsyy kohentaa sääntelyä ja verotukseen sisätyviä kannusteita, jotta markkinoiden kyvyt uudistua, innovoida ja allokoida työvoima ja pääoma tehokkaammin kykenevät vastaamaan haasteeseen ja pitämään yllä kasvua.
Ei, Kiina-shokki 2.0 ei ole 2000-luvun alun shokin toisinto. Ensimmäisessä shokissa Kiina valtasi markkinoita työvoimavaltaisilla tuotteilla, kun siitä tuli maailman tehdas. Hyödyt näkyivät edullisempina tavaroina. Tappiot, menetetyt teollisuustyöpaikat, osuivat etenkin eteläiseen Eurooppaan ja Yhdysvaltain keskilännen teollisuuspaikkakunnille. Ne osoittautuivat paljon pitkäkestoisemmiksi kuin kukaan oli odottanut (Autor, Dorn & Hanson 2016).
Nyt kyse ei ole halpatuonnista vaan korkean teknologian sähköautoista, akuista, koneista ja vihreästä teknologiasta. Nämä ovat aloja, joiden varassa Euroopan teollisuus elää. Yhdysvaltain keskuspankki kutsuu uutta vientiaaltoa nimellä Kiina-shokki 2.0 (de Soyres ym. 2026). Kiinan vienti rakentuu entistä enemmän maan omille tuotantoketjuille. Vienti kasvaa voimakkaasti, tuontikysyntä paljon hitaammin. Kyse on epäsymmetrisestä, kauppaylijäämän vetämästä shokista.
Kiinan tavarakaupan ylijäämä nousi vuonna 2025 ennätykselliseen 1,2 biljoonaan dollariin eli yli kuuteen prosenttiin bruttokansantuotteesta. Kiina on kasvattanut osuuttaan maailman viennistä lähes kaikissa teollisuuden pääryhmissä. Vuosina 2017–2024 suurimmat markkinaosuuslisäykset tulivat kuljetusvälineissä, metallituotteissa ja koneissa. Euroalueen osuus maailman viennistä laski.
Shokki 2.0 on siis jo toteutunut maailmankaupassa. Tämä on myös luovaa tuhoa; kuin Applen ja Androidin shokki mobiiliin vajaa parikymmentä vuotta sitten. Vielä emme tiedä, kuinka voimakkaaksi tuotanto-, työmarkkina- ja alueshokiksi se Euroopassa muodostuu.
Kiinan innovaatioparadoksi
Kiinan teknologista menestystä ei voi selittää pelkällä valtiontuella, alhaisilla palkoilla tai valuuttakurssilla. Kiina on rakentanut aidosti vahvan innovaatio- ja tuotantojärjestelmän.
Tutkimus- ja kehittämismenot nousivat noin puolesta prosentista BKT:sta vuonna 1991 noin 2,5 prosenttiin vuonna 2023. Yhdysvaltain keskuspankin arvion mukaan Kiinan teknologinen kyvykkyys on noussut jopa nopeammin kuin aikanaan korkean tulotason saavuttaneessa Etelä-Koreassa (Ates & Jeon 2025). Panokset painottuvat kuitenkin soveltavaan tutkimukseen ja tuotekehitykseen; perustutkimukseen käytetään suhteessa vähemmän kuin Yhdysvalloissa ja Etelä-Koreassa.
Samaan aikaan Kiinan kokonaistuottavuus – teknologian, johtamisen, allokaation ja kaiken muun kuin investointien ja työvoiman laadun vaikutus tuottavuuteen – on ollut runsaan vuosikymmenen jokseenkin pysähdyksissä. Valtavat T&K-panostukset ovat tuottaneet maailmanluokan yrityksiä ja tuotteita, mutta eivät koko kansantalouden tuottavuuskasvun kiihtymistä. Ristiriita ei tarkoita, että innovaatiopolitiikka olisi tyystin epäonnistunut. Sen onnistuminen näkyy sähköautoissa, akuissa ja monissa muissa teollisuustuotteissa. Ongelma on kokonaan toisaalla. Kiina on rakentanut tuotanto- ja innovaatiokapasiteettia nopeammin kuin kotimainen kysyntä kasvaa.
Shokin moottori on Kiinan sisällä
Mistä shokki oikeastaan johtuu? Yksinkertaisin selitys on, että Yhdysvaltain tullimuuri sulkee maailman suurimman markkinan ja ohjaa Kiinan viennin Eurooppaan. Se on kuitenkin vain pieni osa totuutta.
Aprigliano ym. (2026) purkavat Kiinan vientikasvun osatekijöiksi. Vuosina 2018–2022 Kiinan omat kotimaiset tekijät selittivät alle kymmenesosan viennin dynamiikasta. Vuoden 2023 lopusta lähtien ne selittävät jo noin kolme neljännestä. Heikko kotimainen kysyntä selittää noin 60 prosenttia Kiina- shokista, valtion tuki lähes neljänneksen ja teknologinen kehittyminen yli kymmenesosan. Yhdysvaltain tullit kyllä ohjaavat vientiä muille markkinoille, mutta tämä selittää vain noin 7 prosenttia.
Kiina ei siis vie tulleja pakoon. Se vie kotimaista kysyntävajetta.
Tulkinnasta toki kiistellään. Centre for European Reform -ajatushautomon tutkijat Pierpaolo Tordoir ja Brad Setser (2026) painottavat Yhdysvaltain tulleja ja Saksan merkantilismin suuntaan taipuvaa talousmallia, euroalueen tutkijat rakenteellisia kotimaisia voimia. Kumman tulkinnan ottaa todeksi, lopputulos on sama: Shokki 2.0 on Euroopan teollisuudelle yhtä kova.
Nordean pääekonomisti Tuuli Koivu (2026) kiteyttää Kiinan kilpailukyvyn kahdeksi tekijäksi. Suuret T&K- ja kapasiteetti-investoinnit ovat nostaneet korkean teknologian tuotantoa. Samalla heikko kotimainen kysyntä, vaimeat palkka- ja hintapaineet sekä heikko juan ovat tehneet kiinalaisista tuotteista poikkeuksellisen kilpailukykyisiä. Kiinan viennin määrä kasvoi vuonna 2025 lähes kymmenen prosenttia – noin kaksi kertaa maailmankaupan kasvuvauhdin.
Kiina hidastuu, mutta miten?
Kiinan viralliset BKT-luvut näyttävät edelleen kohtuullista kasvua. Muut mittarit antavat heikomman kuvan.
BOFITin vaihtoehtoisen laskelman mukaan Kiinan kasvu jäi vuonna 2025 noin prosenttiyksikön virallista viittä prosenttia hitaammaksi. Virallisten lukujen taustalla vienti ja teollisuustuotanto olivat vahvoja, mutta kotimainen kysyntä, vähittäiskauppa, kiinteistöt ja monet investoinnit kehittyivät vaisusti.
BOFITin ennusteen mukaan Kiinan kasvu hidastuu noin kolmeen prosenttiin vuonna 2027. Vienti ei voi tukea kasvua loputtomasti, investointien vauhti hidastuu ja väestön ikääntyminen rajoittaa kulutuksen kasvua. Isoja kasvua nopeuttavia rakenneuudistuksia ei ole näköpiirissä.
Olennaista ei kuitenkaan ole vain, kasvaako Kiina kolme, neljä vai viisi prosenttia vuodessa. Maailmantalouden kannalta ratkaiseva kysymys on, millä tavalla Kiina hidastuu.
Jos kasvu tasapainottuu kotitalouksien kulutuksen suuntaan, Kiina voi muuttua muulle maailmalle entistä tärkeämmäksi kysyntälähteeksi. Jos maa jatkaa tuotannon ja viennin suosimista, sen kotimainen epätasapaino purkautuu entistä suurempana kilpailupaineena ulkomaille.
Innovaatiot ja ylikapasiteetti eivät ole vastakohtia
Ylikapasiteettikeskustelussa tehdään helposti yksi virhe. Kiinan vientimenestys tulkitaan joko aidoksi teknologiseksi ylivoimaksi tai valtiojohtoiseksi ylituotannoksi. Todellisuudessa molemmat voivat olla totta.
Bruegelin analyysin mukaan (Xu 2025) mukaan Kiinan innovaatio- ja teollisuuspolitiikka on vahvistanut maan teknologista kyvykkyyttä, ja samalla kasvattanut tuotantokapasiteettia strategisilla aloilla. Vaikutukset näkyvät jo Euroopassa erityisesti aurinkopaneeleissa, elektroniikassa ja sähköautoissa. Kiinan valmistavan teollisuuden kapasiteetin käyttöaste oli vuoden 2024 lopulla noin 76 prosenttia. Vajaakäyttö vaivaa myös Euroopan unionia ja Yhdysvaltoja.
Myös Yhdysvaltain keskuspankki löytää systemaattisen yhteyden Kiinan teollisuuspolitiikan voimakkuuden ja tuoteryhmittäisen vientikasvun välillä. Teollisuuspolitiikka ei ole ylijäämän ainoa syy, mutta se kuuluu heikon kotimaisen kysynnän ja muiden makrotaloudellisten tekijöiden rinnalle.
Shokki 2.0 ei siis ole pelkkä valtion tukeman tehottomuuden vientiä. Kiina vie myös teollisuuspolitiikan auttamaa teknologista kehitystä, tehokkaita toimitusketjuja ja mittakaavaetuja. Juuri siksi shokki on Euroopalle vaikeampi kuin ensimmäinen.
Ensimmäisessä shokissa Saksa hyötyi, nyt se kilpailee
Ensimmäisen Kiina-shokin aikana Saksa myi Kiinalle koneita ja autoja, joiden avulla Kiina teollistui. Saksalainen vientiteollisuus hyötyi Kiinan noususta samaan aikaan kun Yhdysvaltain teollisuusalueet kärsivät kiinalaisesta tuontikilpailusta.
Nyt suhde on muuttunut. Kiina ei enää ainoastaan osta koneita ja autoja. Se valmistaa ja vie niitä.
Tordoirin ja Setserin (2026) mukaan Saksan auto-, kone-, kemian- ja lentokoneteollisuutta puristetaan yhtä aikaa Kiinan markkinoilla, kolmansissa maissa ja Euroopan omilla markkinoilla. Kiinan vuoden 2025 viimeisen neljänneksen autovienti oli vuositasolle muutettuna jo kymmenen miljoonaa autoa.
Adam Tooze kutsuu tilannetta kahden merkantilistisen mallin yhteentörmäykseksi. Sekä Kiina että Saksa ovat nojanneet korkeaan säästämiseen, teollisuuteen ja vientiin. Nyt Kiinan mittakaava, kustannukset ja teknologinen eteneminen haastavat Saksan mallin sen omilla vahvuusaloilla.
Tämä koskee Suomea paljon enemmän kuin kahdenvälinen Suomen ja Kiinan kauppatilasto kertoo. Suomi toimii osana eurooppalaisia ja etenkin saksalaisvetoisia teollisia arvoketjuja. Jos saksalainen autotehdas, konevalmistaja tai kemianteollisuuden yritys menettää markkinaosuuttaan, kysyntä voi heikentyä myös suomalaiselta komponentti-, materiaali- tai laitetoimittajalta.
Suomella on kolme Kiina-riskiä
Ensimmäinen Kiina-riski on suora vientikilpailu. Kiinalainen yritys voi syrjäyttää suomalaisen tuotteen Kiinassa, Suomessa tai kolmansilla markkinoilla.
ETLAn rekisteriaineistoon perustuvan tutkimuksen mukaan kiinalaisen vientikilpailun lisääntyminen vähensi suomalaisten tuotteiden vientiä, pakotti yrityksiä alentamaan hintojaan ja sai ne luopumaan vähämerkityksisistä vientituotteista (Nilsson Hakkala & Pan 2019). Havainto perustuu 2010-luvun alkupuolen yritysaineistoon, mutta suunta on selvä: vaikutus oli voimakkain homogeenisissa tuotteissa, erilaistetuissa tuotteissa hintapaine jäi lievemäksi.
Toinen riski kulkee Euroopan kautta. Suomalainen yritys voi menettää kysyntää, vaikka se ei itse kohtaisi kiinalaista kilpailijaa. Riittää, että sen saksalainen tai ruotsalainen asiakas menettää markkinaosuutensa.
Kolmas liittyy riippuvuuteen Kiinasta tuotantopanosten toimittajana. Kiina oli vuonna 2024 Suomen kolmanneksi tärkein tavaratuonnin lähde noin kymmenen prosentin osuudella. Elektroniikka muodosti noin 40 prosenttia ja koneet sekä laitteet 18 prosenttia Kiina-tuonnista. Sähköakkujen osuus oli noin 12 prosenttia.
ETLAn tuoreessa arviossa lähes 38 prosenttia Suomen haavoittuviksi luokitelluista tuontituotteista tuli vuonna 2024 Kiinasta. Erityisenä riippuvuutena nostettiin esiin litiumioniakut.
Suomi voi siis joutua yhtä aikaa kilpailemaan kiinalaisen teollisuuden kanssa ja olemaan riippuvainen sen tuotantopanoksista.
Edullinen tuonti on myös mahdollisuus
Kiinalainen tuonti alentaa suomalaisten kotitalouksien hintoja ja yritysten investointikustannuksia. Edulliset akut, aurinkopaneelit, elektroniikka ja koneet voivat vauhdittaa vihreää siirtymää ja parantaa niitä käyttävien suomalaisyritysten kilpailukykyä.
Kyse ei ole vähäisestä ilmiöstä. Aprigliano ym. (2026) arvioivat, että kiinaherkät tuotteet muodostavat noin 40 prosenttia euroalueen teollisten kulutushyödykkeiden hintakorista. Kiinalaisten tuontitavaroiden hintojen lasku alentaa näiden hyödykkeiden hintoja noin prosentilla vuoden 2028 loppuun mennessä. Samalla kilpailu heikentää euroalueen investointeja ja vientiä kolmansille markkinoille. Mitä vahvempi Kiinan markkinapenetraatio tuote- ja markkinakohtaisesti on, sitä heikompi eurooppalaisten yritysten vientikasvu samalla markkinalla. Vaikutus huipentuu noin puolen prosentin investointivajeeseen.
Kauppapolitiikan ratkaisu ei siksi voi olla protektionismi. EU on jo vastannut shokkiin asettamalla sähköautoihin tasoittavia tulleja. Suunta on oikea, mutta työkalun käytössä pitää pysyä tarkkana: jokainen suojattu tuote on jonkun eurooppalaisen vientituotteen panos. Akun tai komponentin suojaaminen nostaa sitä käyttävän vientiteollisuuden kustannuksia.
Järkevä periaate on erottaa toisistaan hyödyllinen keskinäisriippuvuus ja vaarallinen yksipuolinen riippuvuus. Valtioneuvoston Kiina-selvityksen (2023) mukaan kauppariippuvuus on usein molemminpuolista ja molempia hyödyttävää. Se muuttuu ongelmaksi silloin, kun kauppa keskeytyy eikä tuotetta tai toimittajaa pystytä korvaamaan.
Suomen ei siis pidä vähentää kaikkea Kiina-tuontia. Sen pitää vähentää riippuvuutta tuotteissa, joiden toimituskatkos pysäyttäisi kriittisen tuotannon.
Missä Suomen suhteellinen etu säilyy?
Shokki 2.0 murentaa uskoa siihen, että korkea teknologinen taso itsessään suojaisi Suomea kilpailulta. Kiina on jo teknologisesti vahva maa, joka yhdistää tutkimuksen, mittakaavan ja alhaiset kustannukset.
Suomen suhteellinen etu ei siksi voi perustua vain siihen, että tuotteemme ovat teknisesti edistyneitä. Niiden täytyy olla myös vaikeasti korvattavia.
Parhaat mahdollisuudet ovat tuotteissa ja palveluissa, jotka ovat asiakaskohtaisia ja vaikeasti standardoitavia, integroituneita asiakkaan tuotantoprosessiin, turvallisuuden tai toimitusvarmuuden kannalta kriittisiä yhdistelmiä laitteista, ohjelmistoista, datasta ja kunnossapidosta tai tarkoitettu vaativiin olosuhteisiin, joissa luotettavuuden arvo ylittää halvimman hankintahinnan.
Kiinalainen mittakaavaetu on vahvimmillaan standardoidussa massatuotannossa. Suomalaisen yrityksen asema on parempi silloin, kun asiakas ostaa koneen sijasta kokonaisen toimintakyvyn ja pitkäaikaisen palvelusuhteen.
ETLAn havainto sopii tähän: kiinalainen kilpailu painoi eniten homogeenisten tuotteiden hintoja. Erilaistaminen tarjosi paremman suojan.
Ratkaiseva kisa käydään allokaatiossa
Ensimmäistä Kiina-shokkia koskeva tutkimus osoitti, että työmarkkinoiden sopeutuminen oli yllättävän hidasta. Tuontikilpailulle altistuneilla yhdysvaltalaisilla alueilla palkat ja työvoimaan osallistuminen jäivät alemmiksi ja työttömyys korkeammiksi vähintään vuosikymmeneksi.
Eurooppalainen yritysaineisto antaa kuitenkin myös myönteisemmän opetuksen. Kiinalainen kilpailu lisäsi yritysten T&K-toimintaa, patentointia, IT-investointeja ja tuottavuutta sekä siirsi työvoimaa innovatiivisempiin yrityksiin (Bloom, Draca & Van Reenen 2016). Tutkijat arvioivat vaikutuksen selittäneen noin 15 prosenttia Euroopan teknologisesta uudistumisesta vuosina 2000–2007. Samalla heikommat yritykset supistuivat tai poistuivat markkinoilta.
Kiinan kilpailu voi siis joko jähmettää talouden tai nopeuttaa sen uudistumista. Ratkaisevaa on, pääsevätkö työvoima, pääoma ja osaaminen siirtymään pois katoavan suhteellisen edun tuotteista kohti uusia yrityksiä ja vaikeasti korvattavia ratkaisuja.
Emme voi päättää, kuinka paljon Kiina investoi, vie tai tukee teollisuuttaan. Voimme vaikuttaa kolmeen asiaan: kuinka nopeasti suomalaiset yritykset uusiutuvat ja erilaistuvat, kuinka helposti kasvuyritykset saavat osaajia ja pääomaa, sekä kuinka ketterästi yritykset löytävät uusia tuottavampia tehtäviä ja niihin tekijöitä.
Tämä on suomalaisen talouspolitiikan pullonkaula: työmarkkinoiden uudistumiskyky, verotuksen kannusteet ja osaamisen päivittäminen. Samat esteet, jotka aina kaivetaan esiin, kun puhutaan tuottavuudesta.
Siksi Kiinan toinen shokki ei ratkaise Suomen kohtaloa. Sen ratkaisee Suomen kyvyt yhtäältä uudistua ja toisaalta allokoida työvoima ja pääoma nykyistä tehokkaammin.